

DoranDev – Menerima gaji setiap bulan tentu menjadi momen yang ditunggu karyawan. Namun, tanpa pengelolaan yang tepat, penghasilan yang baru diterima bisa cepat berkurang karena berbagai kebutuhan rutin, tagihan, hingga pengeluaran kecil yang tidak terasa jumlahnya.
Karena itu, cara mengatur keuangan karyawan sebaiknya dimulai sejak awal bulan. Tidak harus menggunakan perhitungan yang rumit, hal terpenting adalah mengetahui ke mana penghasilan dialokasikan dan menentukan kebutuhan yang perlu diprioritaskan. Pemanfaatan layanan perbankan digital seperti BRImo juga dapat membantu berbagai transaksi bulanan dilakukan dengan lebih praktis.
Cara Mengatur Keuangan Karyawan
Berikut cara untuk mengatur keuangan bagi karyawan agar tidak boncos setiap bulannya. Meski terlihat sederhana, namun cara ini memberikan dampak yang besar.
1. Aturlah Gaji Saat Menerimanya

Langkah pertama yang bisa dilakukan adalah membuat pembagian gaji segera setelah menerima penghasilan. Hindari menggunakan uang terlebih dahulu baru menghitung sisanya untuk ditabung. Sebaliknya, tentukan sejak awal berapa bagian yang akan digunakan untuk kebutuhan rutin, tabungan, dana darurat, dan pengeluaran pribadi.
Besaran setiap pos tentu dapat berbeda tergantung pendapatan dan kondisi masing masing karyawan. Seseorang yang tinggal sendiri misalnya, mungkin memiliki kebutuhan yang berbeda dengan karyawan yang sudah berkeluarga atau memiliki cicilan rutin.
Membuat alokasi sejak awal bulan juga membantu memberikan batas yang lebih jelas saat menggunakan uang. Dengan begitu, keputusan untuk membeli sesuatu tidak hanya didasarkan pada saldo yang masih tersedia, tetapi juga mempertimbangkan anggaran yang sudah ditentukan sebelumnya.
Baca juga: Pentingnya Membuat Laporan Keuangan Sederhana
2. Pisahkan Kebutuhan Wajib dan Pengeluaran Harian

Setelah membagi gaji, kelompokkan pengeluaran berdasarkan prioritasnya. Kebutuhan wajib biasanya mencakup biaya tempat tinggal, listrik, air, internet, transportasi, makan, cicilan, hingga kebutuhan keluarga. Pengeluaran tersebut sebaiknya mendapatkan alokasi terlebih dahulu karena sebagian besar memiliki nominal dan waktu pembayaran yang relatif tetap.
Berbeda dengan kebutuhan wajib, pengeluaran harian cenderung lebih fleksibel. Misalnya membeli kopi, makan di luar, berlangganan layanan hiburan, belanja online, atau aktivitas bersama teman setelah jam kerja. Bukan berarti pengeluaran semacam ini harus dihilangkan, tetapi jumlahnya perlu disesuaikan dengan kondisi keuangan.
Memisahkan keduanya membuat karyawan lebih mudah melihat pengeluaran mana yang memang harus dibayar dan mana yang masih bisa dikurangi ketika anggaran mulai terbatas. Cara ini juga membantu menghindari penggunaan uang untuk kebutuhan sekunder sebelum seluruh kewajiban bulanan terpenuhi.
3. Jangan Lupa Sisihkan untuk Tabungan dan Dana Darurat

Gaji tidak hanya sekadar digunakan untuk memenuhi kebutuhan bulanan saja. Ada baiknya sebagian penghasilan dialokasikan untuk kebutuhan di masa mendatang seperti dana tabungan, investasi, hingga dana darurat.
Dana darurat sebaiknya ditempatkan terpisah dari uang yang digunakan sehari hari. Pemisahan ini dapat mengurangi kemungkinan dana tersebut ikut terpakai untuk belanja atau kebutuhan yang sebenarnya masih dapat ditunda.
Karyawan juga bisa menentukan tujuan finansial lain sesuai kebutuhan. Mulai dari menyiapkan biaya liburan, membeli gadget, uang muka tempat tinggal, pendidikan, hingga investasi jangka panjang. Adanya tujuan yang jelas biasanya membuat kebiasaan menabung lebih mudah dipertahankan dibandingkan hanya menyisihkan uang tanpa target tertentu.
Baca juga: Mengenal Jenis-Jenis Reksa Dana, Cocok untuk Investor Pemula
4. Evaluasi Pengeluaran Secara Rutin

Anggaran yang sudah dibuat tetap perlu dievaluasi. Coba periksa kembali transaksi setelah satu atau dua minggu untuk mengetahui apakah pengeluaran masih sesuai dengan rencana awal. Dari sini biasanya akan terlihat pos apa yang ternyata menggunakan anggaran lebih besar dari perkiraan.
Tidak sedikit pengeluaran yang terlihat kecil tetapi menjadi cukup besar ketika dilakukan berulang kali. Biaya transportasi tambahan, biaya pesan antar makanan, belanja impulsif, atau beberapa langganan digital misalnya, dapat menghabiskan bagian penghasilan yang sebenarnya bisa dialokasikan untuk kebutuhan lainnya.
Evaluasi juga tidak berarti setiap pengeluaran harus dibatasi secara ketat. Tujuannya adalah membuat keputusan finansial menjadi lebih sadar. Jika pendapatan atau kebutuhan berubah, pembagian anggaran juga dapat disesuaikan agar tetap realistis.
5. Manfaatkan BRImo untuk Kelola Transaksi Bulanan
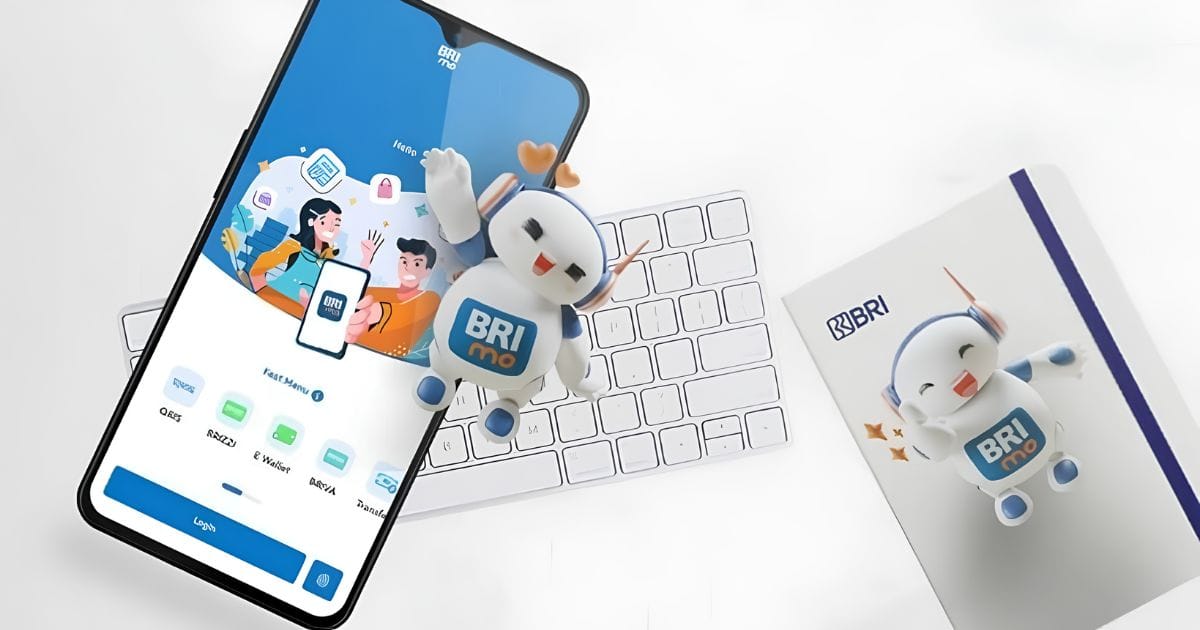
Selain empat poin utama di atas, Anda juga dapat menggunakan layanan perbankan digital untuk membantuk mengatur keuangan sehari-hari. Salah satunya adalah melalui BRImo, financial super app dari BRI yang menyediakan berbagai layanan. Beberapa keunggulan aplikasi ini untuk kebutuhan bulanan di antaranya:
- Memantau saldo dan mutasi rekening. BRImo menyediakan informasi saldo dan mutasi transaksi rekening sehingga pengguna dapat melihat kembali transaksi yang sudah dilakukan. Fitur ini dapat membantu ketika ingin mengevaluasi pengeluaran selama bulan berjalan.
- Membayar berbagai kebutuhan dari satu aplikasi. BRImo mendukung berbagai transaksi pembayaran dan pembelian. Dengan demikian, kebutuhan finansial sehari hari tidak harus dilakukan melalui banyak kanal yang berbeda.
- Mengatur tagihan rutin agar tidak terlupa. BRI menyediakan fitur Tagihan Terjadwal di BRImo. Pengguna dapat menentukan jadwal pembayaran satu kali, kemudian pembayaran dilakukan secara otomatis sesuai jadwal. Saat ini, jenis tagihan yang dapat dijadwalkan mencakup listrik pascabayar, PDAM, pulsa pascabayar, pendidikan, dan cicil emas.
- Mendukung kebutuhan investasi. Selain transaksi sehari hari, BRImo juga menyediakan akses ke layanan investasi. Dalam informasi resmi BRI, pilihan transaksi investasi di BRImo mencakup sejumlah layanan seperti SBN dan pembukaan Rekening Dana Nasabah atau RDN.
- Beragam kebutuhan finansial dalam satu aplikasi. BRImo tidak hanya berfungsi untuk transfer dan pembayaran. Aplikasi ini bisa digunakan untuk melakukan pembelian, investasi, asuransi, hingga pencatatan keuangan. BRImo juga mendukung kebutuhan transaksi lintas negara melalui transfer internasional dan pembayaran QR di luar negeri.
Baca juga: Memisahkan Keuangan Pribadi dan Bisnis. Bagaimana Caranya?
Penutup
Nah, setidaknya itulah lima cara mengatur keuangan karyawan yang bisa Anda terapkan. Dengan perencanaan yang lebih terarah dan dukungan layanan seperti BRImo, kebutuhan finansial sehari hari dapat dikelola dengan lebih praktis sekaligus membantu karyawan mempersiapkan tujuan keuangan berikutnya. Selamat mencoba!
